정년 퇴직식이 끝나고 사물함을 비웁니다. 박수와 꽃다발, 단체 사진 한 장.
주차장으로 내려가는 길에 이런 말이 오갑니다. "정년까지 다녔으면 이제 연금 나오는 거지?"
1969년 이후에 태어났다면 아직입니다. 5년이 남아 있습니다.
먼저 결론부터
- 법이 보장하는 정년의 바닥은 60세, 1969년 이후 출생자의 연금 개시는 65세입니다.
- 최대 5년까지 앞당길 수 있지만 1년에 6%p씩 줄어 5년이면 70%이고, 그 비율은 그 뒤로 계속 적용됩니다.
- 반대로 개시연령부터 5년까지 미룰 수 있고, 미룬 매 1개월마다 0.6%가 더해집니다.
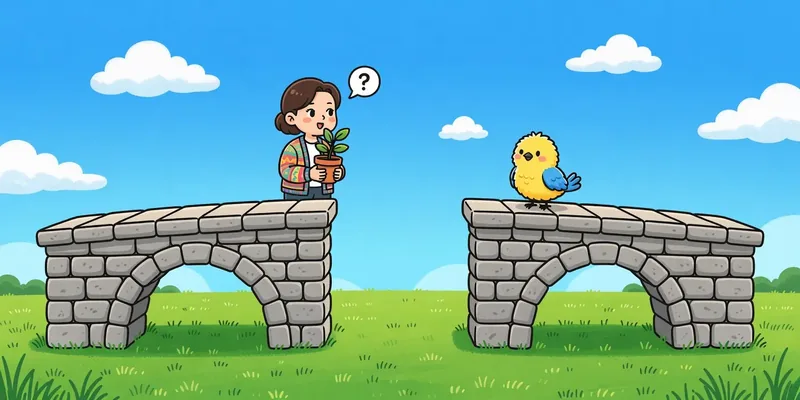
정년은 끝났는데 연금은 아직 시작하지 않았습니다
법이 적어 둔 60세는 나이가 아니라 바닥입니다
고용상 연령차별금지 및 고령자고용촉진에 관한 법률 제19조 제1항은 이렇게 적혀 있습니다.
"사업주는 근로자의 정년을 60세 이상으로 정하여야 한다."
제2항은 한 겹을 더 덮습니다. 정년을 60세 미만으로 정한 경우에는 정년을 60세로 정한 것으로 본다.
많이들 "정년 60세"로 줄여 읽어요. 조문이 실제로 쓴 말은 "60세 이상"입니다.
60세는 정해진 나이가 아니라 하한입니다. 회사가 정년을 63세로 두는 것을 법이 막지 않습니다.
법이 막는 것은 아래쪽입니다. 60세보다 짧게 적어 두면 그 문구는 60세로 읽힙니다.
연금은 이 숫자를 쓰지 않습니다. 태어난 해에 따라 개시 나이가 여섯 갈래로 갈립니다.
| 출생연도 | 지급개시연령 |
|---|---|
| 1952년생 이전 | 60세 |
| 1953~1956년생 | 61세 |
| 1957~1960년생 | 62세 |
| 1961~1964년생 | 63세 |
| 1965~1968년생 | 64세 |
| 1969년 이후생 | 65세 |
"우리 아버지는 62세부터 받으시던데?" 이런 말이 나오는 이유가 표에 있어요. 1957~1960년생 줄입니다.
같은 제도인데 태어난 해마다 문이 열리는 시각이 다릅니다. 법이 따로 정한 특수직종근로자는 각 연령이 5세씩 낮습니다.
1969년 이후생을 표에서 찾으면 65세입니다. 정년의 바닥은 60세. 그 사이가 5년입니다.
두 숫자는 서로 다른 법과 제도에서 나옵니다. 나란히 놓고 보게 되는 쪽은 그 사이를 지나는 사람이고요.
이 5년은 최대치이기도 합니다. 회사가 정년을 60세보다 길게 두었다면 비는 구간은 그만큼 짧아집니다.
5년을 앞으로 당기면 100이 70이 됩니다
비는 구간을 연금 쪽에서 메우는 길이 있습니다. 조기노령연금입니다.
조기 개시연령은 출생연도별 지급개시연령보다 5년씩 이릅니다. 1969년 이후생이라면 60세가 가장 이른 지점입니다.
여기서 숫자가 겹칩니다. 법이 보장하는 정년의 바닥도 60세, 연금을 가장 이르게 열 수 있는 나이도 60세입니다.
같은 숫자인데 뜻은 다릅니다. 한쪽은 일이 끝나도 되는 가장 이른 지점, 다른 한쪽은 돈이 시작될 수 있는 가장 이른 지점입니다.
당겨 받는 대가는 금액에서 치릅니다. 법제처가 적어 둔 수급연령별 비율은 1952년생 이전 기준으로 이렇습니다.
55세부터 받으면 70%, 56세부터 76%, 57세부터 82%, 58세부터 88%, 59세부터 94%.
줄을 세우면 규칙이 보입니다. 1년 앞당길 때마다 6%p입니다.
앞당긴 햇수로 바꿔 읽으면 1년 94%, 2년 88%, 3년 82%, 4년 76%, 5년 70%가 됩니다.
여기서 놓치기 쉬운 부분이 있어요. 이 비율은 처음 몇 년만 적용되는 조정이 아닙니다.
한 번 정해진 비율이 그 뒤로 계속 적용됩니다. 70%로 시작하면 그다음도 70%입니다.
조건도 하나 붙습니다. 조기노령연금은 "소득 있는 업무에 종사하지 않는" 경우에 신청할 수 있다고 안내돼 있습니다.
일을 계속하면서 연금만 먼저 열어 두는 그림이 아닙니다. 이 조건을 빼고 읽으면 계산이 통째로 어긋납니다.
반대 방향에는 매달 0.6%가 붙습니다
구간을 뒤로 늘리는 길도 있습니다. 지급개시연령에 도달한 날부터 5년 동안 연금을 연기할 수 있습니다.
연기의 대가는 이렇게 적혀 있습니다. 매 1개월마다 그 금액의 0.6%를 더한 금액.
월 단위라 감이 잘 안 잡히죠. 12개월을 미루면 7.2%입니다.
양쪽은 방향도 단위도 다릅니다. 한쪽은 해 단위로 6%p를 빼고, 다른 쪽은 달 단위로 0.6%를 더합니다.
어느 쪽이 나은지는 이 글에서 판단하지 않습니다. 건강, 계속 일할 계획, 집안 사정에 따라 답이 갈리는 문제입니다.
제도가 그려 놓은 모양까지가 여기서 다루는 범위입니다. 고르는 일은 읽는 사람 몫으로 남습니다.
표에서 자기 줄을 찾으면 숫자 하나는 정해집니다. 그런데 그 표가 작동하려면 조건이 하나 더 걸려 있어요.
가입기간 10년입니다. 노령연금은 그 문턱을 넘은 사람에게 나옵니다. 표의 나이는 그다음에 오는 숫자고요.
자주 묻는 질문
1969년에 태어났으면 국민연금은 몇 살부터 나오나요?
65세입니다. 1965~1968년생은 64세, 1961~1964년생은 63세로 출생연도마다 다릅니다. 노령연금은 가입기간 10년 이상이라는 조건도 함께 충족해야 합니다.
연금을 앞당겨 받으면 얼마나 줄어드나요?
1년 앞당길 때마다 6%p씩 줄어듭니다. 1년이면 94%, 5년이면 70%이며 이 비율은 그 뒤로 계속 적용됩니다. 조기노령연금은 소득 있는 업무에 종사하지 않는 경우에 신청할 수 있습니다.
반대로 늦게 받으면 어떻게 되나요?
지급개시연령에 도달한 날부터 5년까지 연기할 수 있습니다. 연기한 매 1개월마다 그 금액의 0.6%를 더한 금액이 되며, 12개월이면 7.2%입니다.
정년이 60세면 회사는 60세에 내보내야 하나요?
조문은 "정년을 60세 이상으로 정하여야 한다"입니다. 60세는 하한이라 더 길게 정할 수 있고, 60세 미만으로 정한 경우에는 정년을 60세로 정한 것으로 봅니다.